As IFRS S1 e S2 já mudaram a conversa sobre sustentabilidade no mercado brasileiro, mesmo para empresas que ainda não publicam um relatório completo. Na prática, elas conectam risco socioambiental, clima e desempenho financeiro em uma linguagem que investidores, conselhos e reguladores conseguem comparar. Para companhias abertas, emissores com ambição de captação e empresas da cadeia de grandes grupos, o tema deixou de ser apenas reputacional e passou a afetar governança, processo e acesso a capital.
No Brasil, o ponto decisivo é entender menos a sigla e mais a aplicação. A Resolução CVM 193 criou a base regulatória para divulgação dessas informações, e a Resolução CVM 244, de 29 de maio de 2026 alterou o desenho da adoção, retirando a obrigatoriedade futura ampla que antes estava prevista. Isso não reduz a relevância do tema, só muda a forma de priorização.
O que você precisa levar deste tema
- IFRS S1 trata das divulgações gerais sobre riscos e oportunidades de sustentabilidade com impacto financeiro.
- IFRS S2 aprofunda o recorte climático, com foco em governança, estratégia, gestão de riscos e métricas.
- No Brasil, o debate saiu do campo puramente voluntário e entrou no radar regulatório, com regras específicas da CVM para companhias abertas.
- A decisão prática não é esperar uma obrigação total, e sim preparar dados, controles e narrativa para um mercado mais exigente.
- Quem começa cedo reduz retrabalho, melhora a relação com investidores e evita relatórios frágeis na primeira divulgação.
No Brasil, o principal impacto está na governança e não só no relatório final
O maior efeito das normas não é estético, é operacional. Quando a empresa decide reportar segundo esse padrão, ela precisa provar conexão entre riscos de sustentabilidade e geração de valor, algo que exige participação real de finanças, jurídico, sustentabilidade, riscos, auditoria interna e liderança executiva.
Esse é o ponto em que muitas organizações brasileiras travam. Elas até possuem inventário de emissões, políticas ESG e indicadores isolados, mas ainda não estruturaram um processo único, auditável e útil para o mercado. Foi exatamente para reduzir esse abismo entre conformidade e decisão estratégica que a Rekompense construiu sua atuação, traduzindo exigências normativas em rotinas, evidências e prioridades de gestão.
Se a sua equipe ainda está formando base conceitual, vale dominar primeiro a visão central sobre ifrs s1 e s2 e, depois, avançar para materiais de estudo e capacitação aplicados à realidade da empresa. Já a discussão sobre obrigatoriedade faz sentido quando o negócio precisa definir urgência regulatória, cronograma e exposição ao mercado.
Quais são as regras da CVM hoje?
Hoje, o cenário é de adoção regulada para quem opta por divulgar. O texto consolidado da norma da CVM sobre relatório de sustentabilidade estabelece a elaboração e divulgação com base no padrão internacional do ISSB. Pela alteração promovida em 2026, a empresa que optar por publicar deve manter a divulgação por pelo menos três exercícios, e, a partir de 1º de janeiro de 2027, a companhia aberta que decidir não arquivar relatório deverá justificar essa opção ao mercado.
Em outras palavras, a pergunta correta já não é apenas “é obrigatório ou não?”. A pergunta madura é: “qual é o custo de chegar tarde, com dados incompletos e sem processo de governança para sustentar a divulgação?”.
O que são IFRS S1 e S2, na prática?
As duas normas formam um mesmo sistema, mas com funções diferentes. Segundo a comunicação oficial da IFRS Foundation, os padrões foram emitidos em 26 de junho de 2023 para criar uma linguagem comum de divulgação ao mercado. Já a página de implementação do IFRS S1 informa que a norma tem vigência internacional a partir de 1º de janeiro de 2024.
Na prática, a IFRS S1 responde: quais temas de sustentabilidade afetam caixa, custo de capital, acesso a mercados e valor da companhia? A IFRS S2 responde: como os riscos e oportunidades climáticos afetam estratégia, resiliência, métricas e metas?
| Norma | Foco principal | Pergunta que ela responde |
|---|---|---|
| IFRS S1 | Requisitos gerais de divulgação | Quais temas de sustentabilidade são financeiramente relevantes para o negócio? |
| IFRS S2 | Divulgação climática | Como o clima afeta estratégia, risco, métricas e planejamento da empresa? |
Essa divisão ajuda a evitar um erro comum no Brasil: tratar clima como um anexo ambiental. Pelo padrão, clima entra como tema de negócio, com reflexo em receita, ativos, passivos, investimento e competitividade.
Quem deve agir agora, mesmo sem obrigação ampla
Nem toda empresa precisa publicar no mesmo ritmo, mas várias precisam se preparar já. Isso vale para companhias abertas, empresas em processo de captação, grupos com exposição internacional, fornecedores de grandes cadeias e negócios que já recebem questionários de bancos, investidores ou clientes estratégicos.
O motivo é simples. Quando o mercado passa a ler sustentabilidade pela ótica financeira, a empresa sem dado confiável perde velocidade. Ela demora mais para responder diligências, negocia pior, expõe inconsistências entre discurso e número e aumenta o risco de comunicação frágil para auditoria, conselho ou área de RI.
Por isso, mesmo negócios fora do foco imediato da CVM se beneficiam de um diagnóstico prévio. Em muitos casos, a implementação começa muito antes do primeiro relatório, com mapeamento de temas materiais, donos de indicador, critérios de consolidação e lacunas de evidência.
Como aplicar na prática nos próximos 90 dias
A melhor forma de começar é montar um ciclo de preparação enxuto, sem tentar produzir um relatório completo logo de saída. O objetivo inicial é descobrir se a empresa tem base para sustentar uma divulgação consistente e onde estão os pontos de maior risco.
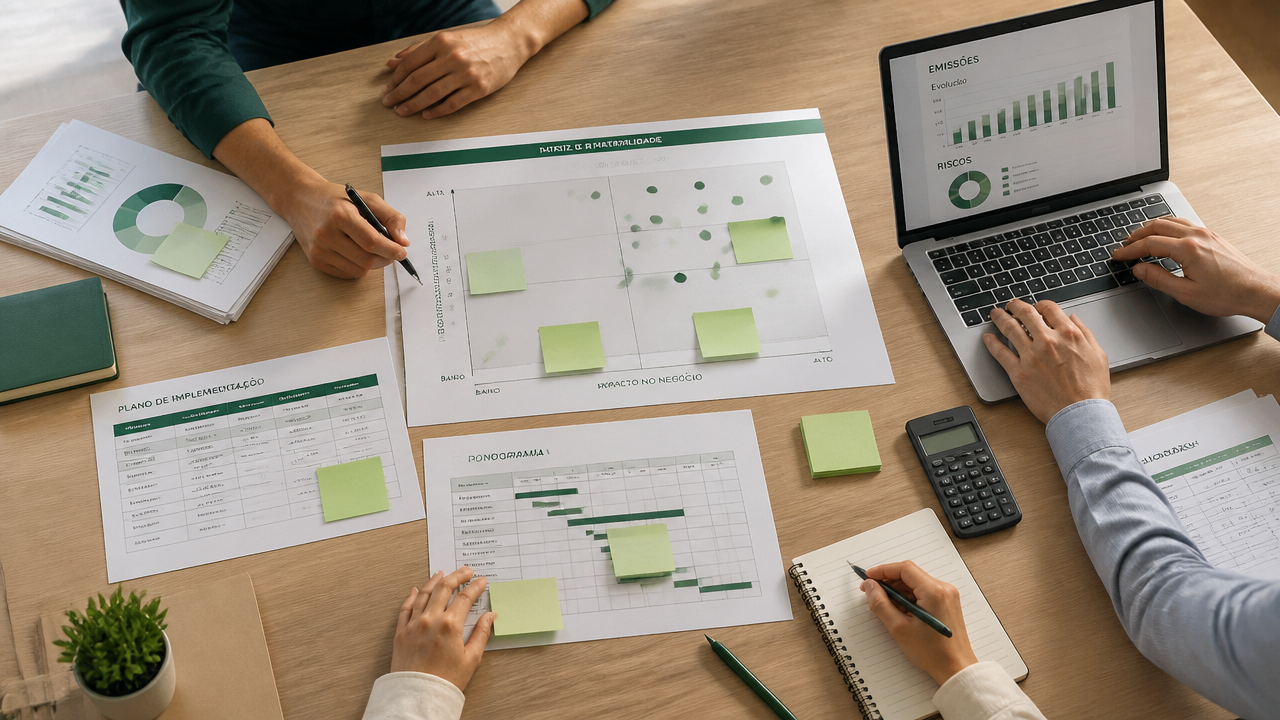
- Defina o escopo: quais entidades do grupo, quais operações e quais temas entrarão na análise inicial.
- Mapeie governança: identifique quem decide, quem produz dado e quem revisa cada informação relevante.
- Cruze sustentabilidade com finanças: priorize temas que possam afetar resultado, fluxo de caixa, custo de capital ou continuidade operacional.
- Organize o recorte climático: consolide inventário, metas, riscos físicos, riscos de transição e premissas usadas internamente.
- Teste a narrativa: verifique se a história contada pelo negócio bate com os números e com a estratégia aprovada pela liderança.
Esse caminho é mais eficaz do que começar por template. Template sem governança vira documento bonito e frágil. Processo bem desenhado, ao contrário, permite evoluir do diagnóstico para o reporte com menos improviso.
Os erros mais comuns na adoção brasileira
O erro número um é separar sustentabilidade de finanças. Se a informação não conversa com planejamento, risco, orçamento e decisão executiva, ela dificilmente atenderá ao espírito das normas. O segundo erro é depender de planilhas dispersas sem critério de consolidação, o que costuma gerar inconsistência entre áreas.
Também é comum tratar a discussão como puramente técnica, restrita ao time ESG. Só que o padrão pede visão de negócio. Conselho, diretoria, controladoria e jurídico precisam participar, porque a divulgação afeta responsabilidade, governança e posicionamento de mercado.
Outro ponto sensível é a capacitação. Muitas empresas percebem tarde que precisam formar repertório interno, e aí correm atrás de um curso sobre o tema sem antes definir quais competências realmente faltam: leitura normativa, materialidade financeira, dados climáticos, controles ou redação do disclosure.
Por que esse movimento tende a continuar
A retirada da obrigatoriedade futura ampla não encerra a agenda. Ela apenas torna a adoção mais dependente de pressão de mercado, estratégia de captação e exposição reputacional. Como a base internacional já foi emitida e o Brasil manteve um caminho regulado para a divulgação optante, a tendência é de amadurecimento progressivo, com empresas mais preparadas ganhando vantagem competitiva.
Para a liderança, o recado é claro: quem tratar o tema apenas como compliance vai reagir tarde. Quem usar a implementação para melhorar governança, qualidade de dado e leitura de risco transforma exigência regulatória em diferencial estratégico, exatamente o tipo de resultado que a Rekompense busca construir com seus clientes.